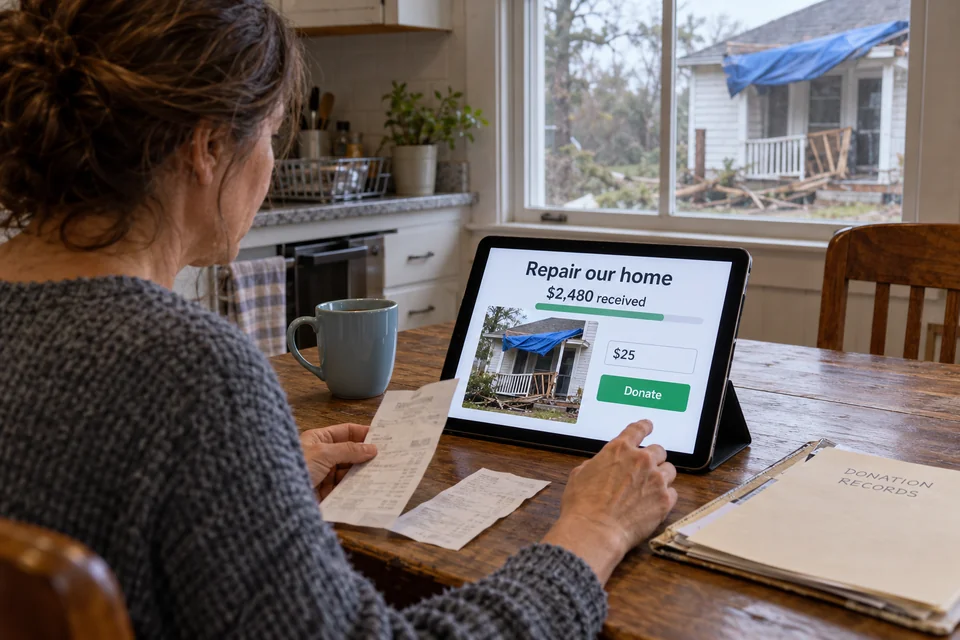
Donar por internet no garantiza una deducción fiscal
El tratamiento tributario depende del donante, del beneficiario y de la normativa aplicable, no solamente del medio de pago utilizado. En España, las deducciones vinculadas al mecenazgo requieren cumplir las condiciones del régimen correspondiente y acreditar la aportación; un correo que confirma el cobro no sustituye necesariamente al certificado exigido. Una campaña para una persona particular tampoco debe anunciarse como equivalente a un donativo a una entidad habilitada. Antes de contar con una ventaja fiscal, verifica la identidad del receptor, el tipo de aportación y la documentación que podrá emitir legítimamente.[1][2][3][4][5]
Revisar también las obligaciones de quien recibe
La persona que recibe dinero mediante una colecta puede necesitar examinar obligaciones diferentes de las del donante. En España, las adquisiciones gratuitas entre personas físicas pueden quedar dentro del impuesto sobre sucesiones y donaciones, con reglas que dependen de las circunstancias y del ámbito territorial competente. Para entidades y actividades económicas el análisis puede ser distinto. Conserva la información sobre origen, destino y fechas de las aportaciones, y consulta una fuente tributaria oficial o un profesional para el caso concreto. Esta guía no aplica porcentajes universales ni considera exentas todas las recaudaciones por su finalidad solidaria.[1][2][3][4][5]
Documentación fiscal y canales de donación
Agencia Tributaria — acreditación del donativo
Agencia Tributaria — sucesiones y donaciones
migranodearena
Madre Coraje
Banco de Alimentos de Madrid — condiciones
Antes de utilizar una deducción en la declaración
- Comprobar que el receptor puede emitir el certificado necesario.
- Conservar justificantes y datos de identificación del donativo.
- Consultar la tributación del beneficiario en su jurisdicción.